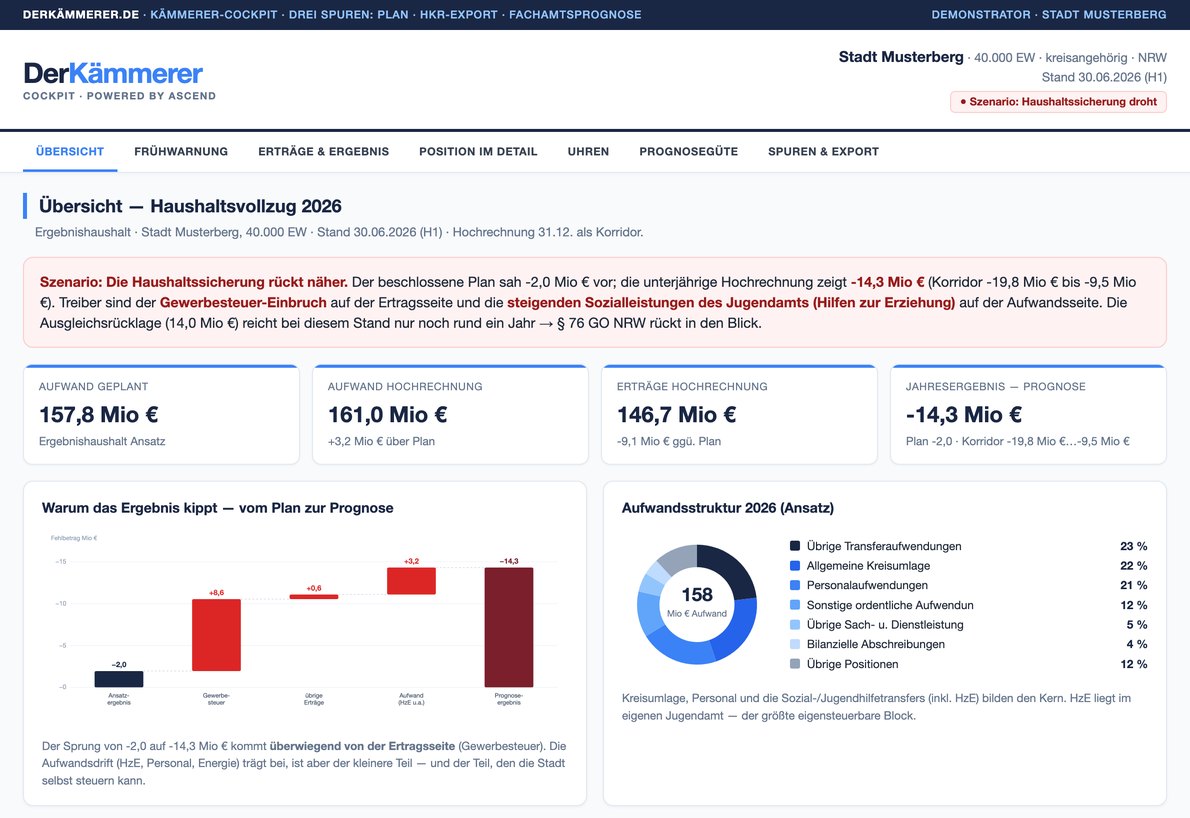
Warum das Thema jetzt auf viele Tische kommt
Die Kommunen haben 2025 ein Finanzierungsdefizit von 31,9 Milliarden Euro ausgewiesen, im ersten Halbjahr 2026 kamen weitere 20,1 Milliarden Euro hinzu [1][2]. Für viele Häuser bedeutet das: Der Haushalt 2027 lässt sich nicht mehr ausgleichen, die Rücklagen schmelzen. Je nach Landesrecht greift damit die gesetzliche Pflicht, ein Haushaltssicherungskonzept (HSK) aufzustellen.
Dieser Ratgeber beschreibt den Weg von der Feststellung der Pflicht bis zur Genehmigung. Die Regeln unterscheiden sich von Land zu Land – in Auslösern, Konsolidierungszeiträumen und Verfahren. Als Beispiele dienen hier Nordrhein-Westfalen und Brandenburg, deren Gemeindeordnungen wir am Wortlaut geprüft haben. Was ein HSK in der Praxis wirksam macht, haben wir bereits in Haushaltssicherungskonzept: Was wirklich funktioniert beschrieben.
Schritt 1: Prüfen, ob die Pflicht greift
Die Auslöser sind landesrechtlich verschieden.
Nordrhein-Westfalen (§ 76 GO NRW). Ein HSK ist aufzustellen, wenn bei der Aufstellung der Haushaltssatzung einer von drei Fällen vorliegt [3]:
- Die allgemeine Rücklage verringert sich innerhalb eines Haushaltsjahres um mehr als ein Viertel gegenüber der Schlussbilanz des Vorjahres.
- Sie soll in zwei aufeinanderfolgenden Haushaltsjahren jeweils um mehr als ein Zwanzigstel verringert werden.
- Die Bilanz weist einen nicht durch Eigenkapital gedeckten Fehlbetrag aus.
Das gilt entsprechend bei der Bestätigung des Jahresabschlusses [3].
Brandenburg (§ 68 BbgKVerf). Hier knüpft die Pflicht direkt an den Ergebnishaushalt an: Ist er im Haushaltsjahr trotz Ausnutzung aller Einspar- und Ertragsmöglichkeiten nicht ausgeglichen, ist ein HSK aufzustellen. Die Kommunalaufsicht kann Ausnahmen zulassen, wenn die Fehlbeträge nicht erheblich sind [4].
Der Unterschied ist erheblich: In NRW kann eine Kommune mit einem Defizit noch ohne HSK planen, solange der Rücklagenverzehr unter den Schwellen bleibt. In Brandenburg löst bereits ein nicht ausgeglichener Ergebnishaushalt die Pflicht aus. Wer die eigene Lage einschätzen will, sollte deshalb zuerst die Schwellen der eigenen Gemeindeordnung mit dem Entwurf der mittelfristigen Planung abgleichen.
Schritt 2: Den Konsolidierungsbedarf beziffern
Bevor über Maßnahmen gesprochen wird, braucht es eine belastbare Zahl. Bewährt hat sich ein Dreischritt:
- Basisszenario: Ergebnisplan über den gesamten Planungszeitraum ohne neue Maßnahmen, mit realistischen Annahmen zu Steuern, Umlagen, Tarif- und Sozialkosten.
- Strukturelles Defizit: Einmaleffekte herausrechnen – etwa Grundstücksverkäufe oder Nachzahlungen –, damit nicht ein Sondererlös das Bild schönt.
- Zielpfad: Jahr für Jahr festlegen, wie weit das Defizit sinken muss, um den Ausgleich im zulässigen Zeitraum zu erreichen.
Gerade die Annahmen zu Personal- und Sozialkosten entscheiden über die Glaubwürdigkeit. Wie sich der Personalaufwand für die Planung ableiten lässt, beschreibt unser Ratgeber Personalkosten planen.
Schritt 3: Maßnahmen entwickeln und bewerten
Beide Gemeindeordnungen verlangen konkrete Maßnahmen. In Brandenburg sind die Maßnahmen darzustellen, durch die Fehlbeträge abgebaut und neue vermieden werden; das Jahr des Wiedererreichens des Haushaltsausgleichs ist anzugeben und in der Haushaltssatzung festzusetzen [4]. In NRW muss das HSK den frühestmöglichen Zeitpunkt nennen, bis zu dem der Ausgleich wiederhergestellt ist [3].
Typische Handlungsfelder, die in Konzepten immer wieder auftauchen:
- Einnahmen: Hebesätze der Grund- und Gewerbesteuer, Gebühren mit vollständiger Kostendeckung, Entgelte für freiwillige Leistungen. Wie Gebühren rechtssicher kalkuliert werden, steht in Gebühren kalkulieren nach dem KAG.
- Personal: Stellenbewirtschaftung, verzögerte oder gezielte Wiederbesetzung, Aufgabenkritik. Wie Städte das handhaben, zeigt Wiederbesetzungssperre 2026.
- Freiwillige Leistungen und Zuschüsse: Förderrichtlinien befristen, Zuschüsse an Ziele binden.
- Gebäude und Infrastruktur: Flächen verdichten, Standorte zusammenlegen, ungenutzte Objekte veräußern.
- Beteiligungen: Gewinnabführungen, Verlustausgleiche und Leistungsbeziehungen mit Stadtwerken und Gesellschaften überprüfen.
Jede Maßnahme braucht drei Angaben: den Betrag je Jahr, den Zeitpunkt der Wirkung und die Verantwortlichen. Pauschale Kürzungsquoten ohne Unterlegung lassen sich kaum nachprüfen – weder vom Rat noch von der Aufsicht. Bei unsicheren Maßnahmen hilft eine Risikoeinschätzung, damit der Zielpfad auch dann hält, wenn einzelne Beiträge geringer ausfallen.
- Auslöser NRW: Rücklagenverzehr über ein Viertel in einem Jahr, über ein Zwanzigstel in zwei Folgejahren oder nicht gedeckter Fehlbetrag (§ 76 Abs. 1 GO NRW) [3]
- Auslöser Brandenburg: nicht ausgeglichener Ergebnishaushalt, Ausnahme bei unerheblichen Fehlbeträgen (§ 68 Abs. 1 BbgKVerf) [4]
- Ziel NRW: Ausgleich spätestens im zehnten auf das Haushaltsjahr folgenden Jahr, Abweichung im Einzelfall mit Sanierungskonzept [3]
- Ziel Brandenburg: Ausgleich zum nächstmöglichen Zeitpunkt, Jahr in der Haushaltssatzung festsetzen [4]
- Genehmigung: in beiden Ländern durch die Aufsicht, mit Bedingungen und Auflagen möglich [3][4]
- Brandenburg ab 2028: Genehmigung erst bei aktuellen Jahresabschlüssen (§ 69 Abs. 6 BbgKVerf) [4]
Schritt 4: Beschluss, Vorlage und Genehmigung
Das HSK wird zusammen mit dem Haushalt beraten. In Brandenburg ist es ausdrücklich Bestandteil der Haushaltssatzung [4]. Die beschlossene Haushaltssatzung ist dort der Kommunalaufsicht vorzulegen und soll ihr spätestens einen Monat vor Beginn des Haushaltsjahres vorliegen; genehmigungspflichtige Teile dürfen erst nach der Genehmigung bekannt gemacht werden [4].
Für die Genehmigung gelten klare Maßstäbe:
- NRW: Die Genehmigung soll nur erteilt werden, wenn der Haushaltsausgleich spätestens im zehnten auf das Haushaltsjahr folgenden Jahr wieder erreicht wird. Im Einzelfall kann die Bezirksregierung auf Grundlage eines individuellen Sanierungskonzepts abweichen. Bei einem nicht gedeckten Fehlbetrag muss das Konzept Maßnahmen zum Wiederaufbau des Eigenkapitals enthalten [3].
- Brandenburg: Das HSK bedarf der Genehmigung der Kommunalaufsicht, die Bedingungen und Auflagen anordnen kann [4]. Neu ist eine Verknüpfung mit den Jahresabschlüssen: Beginnend mit der Haushaltssatzung 2028 stellt die Aufsicht die Genehmigung zurück, bis die Gemeindevertretung über den Jahresabschluss des vorvorvergangenen Jahres beschlossen und die Verwaltung den Abschluss des vorvergangenen Jahres aufgestellt hat [4]. Rückstände im Rechnungswesen werden damit unmittelbar zum Haushaltsrisiko.
Fehlt die Genehmigung zu Jahresbeginn, gilt die vorläufige Haushaltsführung mit ihren Beschränkungen. Was dann erlaubt ist, erklärt unser Beitrag Vorläufige Haushaltsführung 2027.
Schritt 5: Umsetzen, fortschreiben, berichten
Mit der Genehmigung beginnt die eigentliche Arbeit. In Brandenburg ist das genehmigte HSK umzusetzen, im Konsolidierungszeitraum jährlich fortzuschreiben, und dem Konzept ist ein Bericht über Umsetzung und Erfolg der Maßnahmen im Vorjahr beizufügen [4]. Eine nachvollziehbare Erfolgskontrolle ist auch dort sinnvoll, wo das Landesrecht weniger ausdrücklich ist.
Für Kämmereien bedeutet das ein unterjähriges Controlling: Welche Maßnahmen liefern wie geplant, welche bleiben zurück, wo ist Ersatz nötig? Ein Maßnahmenblatt je Position mit Soll-Ist-Vergleich ist dafür das einfachste Werkzeug.
Zeitplan für den Haushalt 2027
Ein realistischer Ablauf für eine Kommune, die im Herbst feststellt, dass ein HSK nötig ist (Beispiel):
- Oktober/November: Basisszenario und Konsolidierungsbedarf beziffern, Pflicht nach Landesrecht dokumentieren.
- November: Maßnahmenvorschläge der Fachbereiche einsammeln, je Maßnahme Betrag, Zeitpunkt und Verantwortung festlegen.
- Frühzeitig: Vorgespräch mit der Kommunalaufsicht über Zielpfad und kritische Annahmen.
- Dezember/Januar: Beratung und Beschluss von Haushalt und HSK im Rat.
- Danach: Vorlage an die Aufsicht, Genehmigung abwarten, bis dahin vorläufige Haushaltsführung beachten.
- Laufend: Quartalsbericht über die Umsetzung an Verwaltungsspitze und Finanzausschuss.
- Mit dem nächsten Haushalt: Fortschreibung mit Bericht über die Zielerreichung.
Das Haushaltssicherungskonzept ist kein Formular für die Aufsicht, sondern der verbindliche Plan, mit dem eine Kommune ihre Handlungsfähigkeit zurückgewinnt. Je früher die Kämmerei es aufsetzt, desto mehr Gestaltungsraum bleibt. Die Darstellung ersetzt keine Prüfung im Einzelfall; maßgeblich ist die geltende Gemeindeordnung des jeweiligen Landes.
Quellen
- Kommunen verzeichnen im Jahr 2025 neues Rekorddefizit von 31,9 Milliarden Euro – Statistisches Bundesamt, Pressemitteilung Nr. 114 – 01.04.2026
- Kommunales Finanzierungsdefizit im 1. Halbjahr 2026 erneut bei 20,1 Milliarden Euro – Statistisches Bundesamt, Pressemitteilung Nr. 349 – 01.10.2026
- § 76 Gemeindeordnung NRW – Haushaltssicherungskonzept – Wortlaut nach Justizportal NRW, bei LexMea
- Kommunalverfassung des Landes Brandenburg (BbgKVerf), §§ 68 und 69 – Brandenburgisches Vorschriftensystem (BRAVORS)